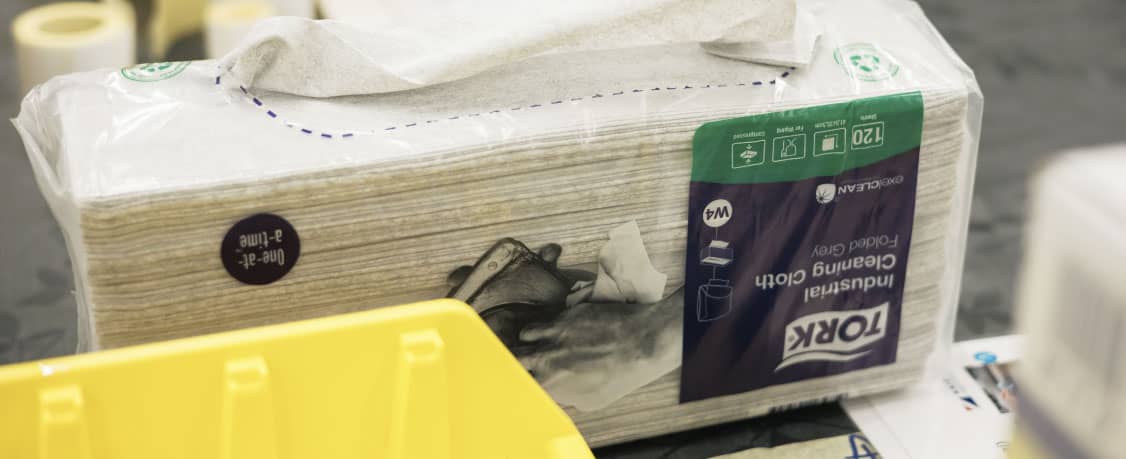
На первый взгляд недорогая салфетка может приводить к дополнительным расходам из-за повышенного потребления, увеличения рабочего времени, дефектов качества и образования отходов. Как выявить эти скрытые потери и какую роль играют стандартизация и правильный выбор материалов?
На любом производственном предприятии тщательно контролируются основные статьи расходов: сырьё, энергоресурсы, оборудование, персонал и техническое обслуживание. Однако существует категория расходных материалов, которая, несмотря на ежедневное использование, редко получает такое же внимание. Речь идёт о вспомогательных материалах: протирочных салфетках, ветоши, перчатках и других средствах для очистки.
Чаще всего при закупке таких материалов ориентируются на цену за единицу продукции, их расход контролируется без чётких стандартов, а затраты учитываются в совокупности. В результате более дешёвая салфетка кажется очевидным экономически выгодным решением.
На практике prețul de achiziție reprezintă doar o parte din costul unei lavete. Efectele alegerii sale se pot reflecta în productivitatea operatorilor, calitatea produselor, timpul necesar executării operațiilor și volumul de deșeuri.
Эти потери сложнее выявить именно потому, что они возникают не в процессе закупки, а на других этапах производства.
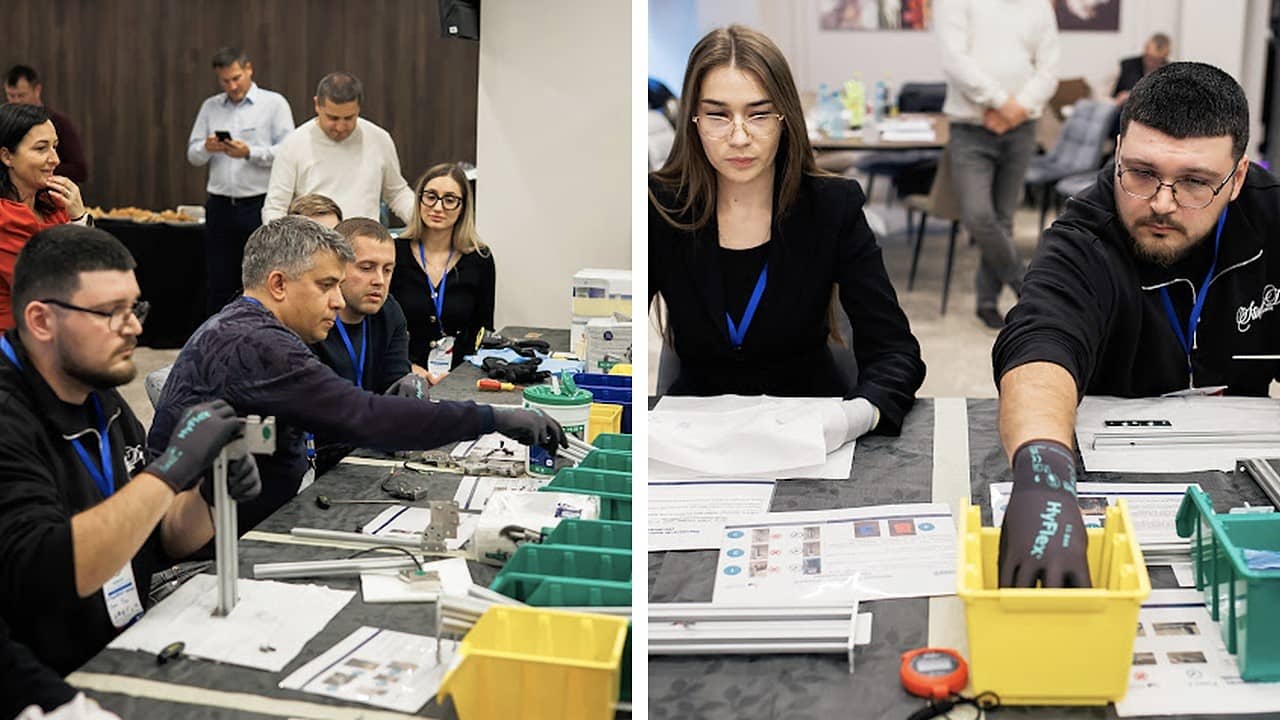
22 октября 2026 года в рамках workshop KaToAn, организованного компаниями Tork, Ansell и Kaizen Institute Romania при партнёрстве с Toreco, участники на практике оценили, как организация процессов и выбор расходных материалов влияют на эффективность производственной линии.
Упражнение моделировало производственный процесс, включающий операции прессования, маскировки, сверления и сборки. В двух последовательных раундах участники работали в одинаковых общих условиях, с одними и теми же типами деталей и одинаковым отведённым временем.
В первом раунде,команды получили письменные инструкции по выполнению работ, а чистящие материалы были доступны на полке без чётких критериев выбора для каждой операции.
Во втором раунде,были внедрены визуальные стандарты работы, основанные на принципах Kaizen, а также подобраны салфетки, соответствующие выполняемым операциям. Например, для удаления масла с детали перед маскировкой операторы получили материал, подходящий именно для этой задачи.
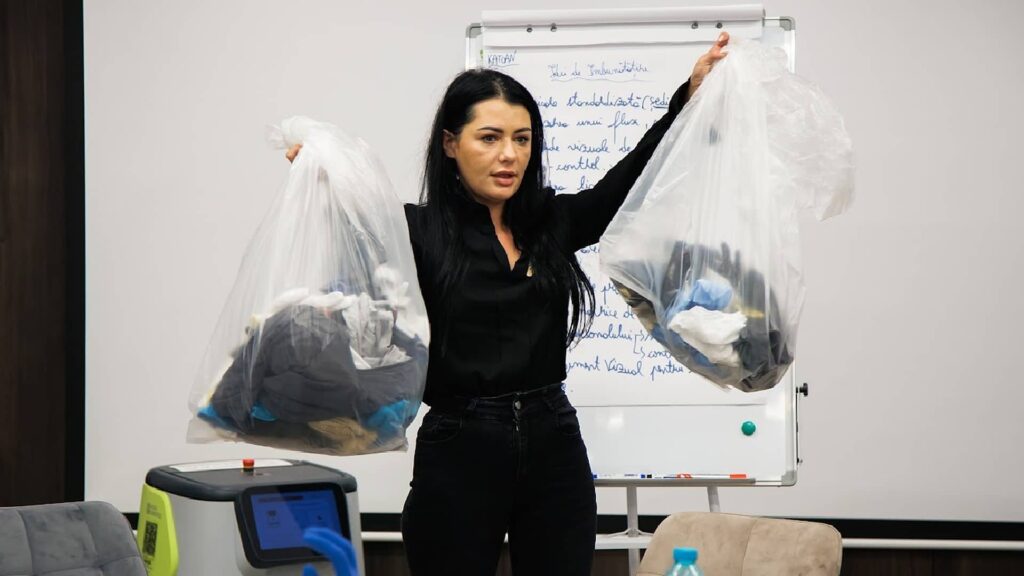
После каждого раунда использованные материалы собирались отдельно. Сравнение двух категорий отходов стало первым наглядным показателем ещё до обсуждения результатов и анализа причин.
Цель упражнения заключалась не только в сравнении расходных материалов, но и в демонстрации взаимосвязи между стандартами работы, организацией рабочих мест и использованием ресурсов.
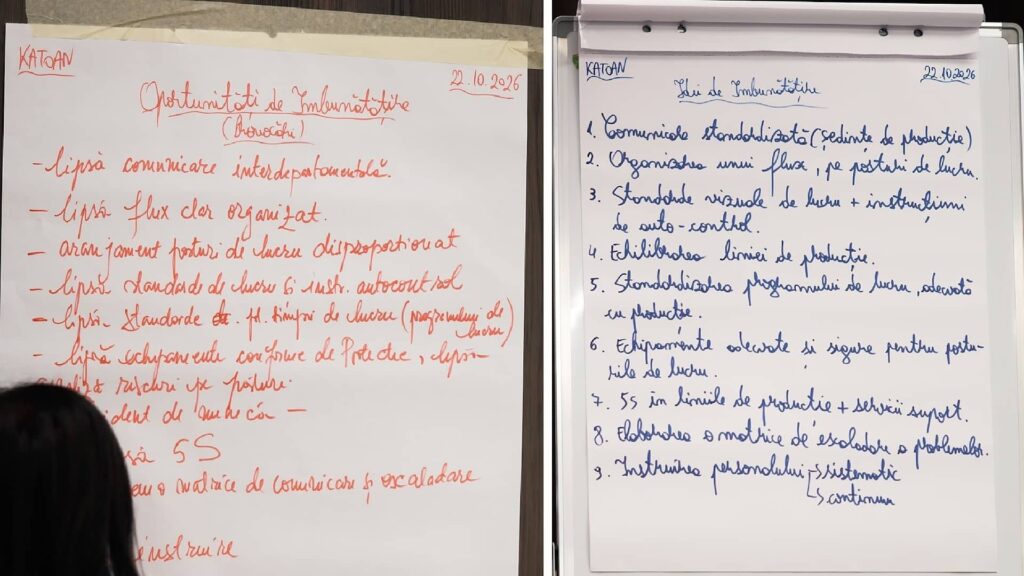
После симуляции участники самостоятельно проанализировали причины выявленных проблем и предложили меры по улучшению. Среди основных замечаний были отмечены:
Предложенные решения включали стандартизацию коммуникации посредством производственных совещаний, организацию рабочих потоков и постов, внедрение визуальных стандартов, балансировку производственной линии, подбор соответствующего оборудования, применение принципов 5S и систематическое обучение персонала.
Примечательно, что выбор протирочной салфетки не был отдельно обозначен как причина производственных потерь. Это отражает распространённую проблему в промышленной среде: некоторые расходные материалы воспринимаются как обычная часть производственного процесса, а не как фактор, способный влиять на его эффективность.
Неподходящая салфетка может приводить к повторной очистке, лишним движениям, потере времени на поиск материалов, появлению ворса или остатков загрязнений на поверхностях и даже к дополнительным рискам на рабочем месте. Последствия заметны, однако их первоначальная причина может оставаться без внимания.
В хорошо стандартизированном процессе правильно подобранная салфетка - это не мелочь, а часть рабочего стандарта.
Это один из важных выводов симуляции: совершенствование процессов заключается не только в устранении уже заметных проблем, но и в выявлении факторов, которые их вызывают.
Для объективной оценки затрат на чистящие материалы необходимо учитывать не только сумму, указанную в счёте на закупку.
Совокупная стоимость использования одной протирочной салфетки может включать пять основных составляющих:
1. Закупочная цена
Это наиболее очевидная составляющая затрат, которую проще всего определить и сравнить между поставщиками. Однако низкая цена за единицу продукции не гарантирует более низких общих расходов.
2. Количество используемых материалов
Если салфетка не подходит для конкретной операции, может потребоваться несколько штук, чтобы добиться необходимого результата. Правильный выбор материала и установление правил его использования помогают оптимизировать потребление.
3. Рабочее время
Поиск расходных материалов, повторная очистка, частая замена салфеток и повторное выполнение операций требуют дополнительного времени. На уровне производственной линии эти минуты накапливаются и могут снижать общую производительность.
4. Влияние на качество
Ворс, остаточные загрязнения или недостаточная очистка могут негативно повлиять на отдельные операции, потребовать дополнительных проверок или повторного выполнения работ. В процессах с повышенными требованиями к чистоте выбор протирочного материала должен соответствовать техническим особенностям конкретного применения.
5. Управление отходами
Повышенное потребление означает больше материалов, которые необходимо собирать и утилизировать. В зависимости от степени загрязнения и действующих требований обращение с такими отходами может повлечь дополнительные операции и расходы.
Таким образом, при сравнении двух решений важно учитывать не только цену за одну салфетку, но и необходимое количество материалов, время их использования, достигнутый результат и расходы на обращение с отходами.
Один из задокументированных примеров в шинной промышленности наглядно демонстрирует эту разницу. Замена бывшей в употреблении ветоши бумажными протирочными материалами, изготовленными по технологии TAD (Through-Air-Dried), в сочетании с внедрением стандарта их использования позволила сократить ежемесячные расходы на 57%, а объём текстильных отходов — более чем на 90%.Through-Air-Dried), împreună cu introducerea unui standard de utilizare, a fost asociată cu reducerea costului lunar cu 57% și a deșeurilor textile cu peste 90%.
При этом новые салфетки имели более высокую цену за единицу. Экономия была достигнута благодаря оптимизации потребления, стандартизации использования и сокращению сопутствующих производственных потерь.
Этот пример показывает, почему любое решение необходимо оценивать с учётом конкретной операции, для которой оно применяется. Результаты могут отличаться в зависимости от сферы применения, первоначального уровня потребления, требований к очистке и способа внедрения стандарта.
Вывод прост: экономически выгодным решением не обязательно является самая дешёвая салфетка. Важно выбрать материал, который обеспечивает необходимый результат при оптимальной совокупной стоимости использования.
Чтобы выявить возможные потери, связанные с использованием вспомогательных материалов, начальный анализ можно построить на трёх вопросах.
1. Существует ли стандарт для каждой операции?
Определено ли чётко, какой тип салфетки необходимо использовать на каждом рабочем месте, или выбор остаётся на усмотрение оператора? Чёткий стандарт помогает сократить различия в использовании материалов и облегчает обучение персонала.
2. Как контролируется потребление?
Отслеживается ли расход салфеток по рабочим местам, производственным линиям или типам операций? Или все материалы учитываются в одной общей статье затрат? Детализированные данные помогают выявить рабочие места с необычно высоким потреблением и сравнить результаты до и после внедрения изменений.
3. Учитываются ли расходные материалы при анализе причин проблем?
Когда возникает дефект, задержка или необходимость повторного выполнения операции, проверяется ли также материал, использованный для очистки? Анализ причин должен охватывать все значимые факторы, включая расходные материалы и особенности их применения.
Если ответы на эти вопросы указывают на отсутствие стандартов или недостаточную детализацию данных, это может свидетельствовать о наличии возможностей для улучшения.
Оптимизация использования вспомогательных материалов не обязательно начинается со смены поставщика или переговоров о снижении закупочной цены. Первым шагом может стать анализ того, как эти материалы используются непосредственно в производственном процессе.
Практический подход предполагает определение выполняемых операций, подбор подходящих расходных материалов, разработку стандартов их использования и контроль потребления. Затем полученные результаты можно сравнить, чтобы оценить влияние изменений на производительность, качество и объём отходов.
Такой подход соответствует принципам Kaizen: улучшения должны основываться на наблюдении за процессом, выявлении причин проблем и проверке результатов, а не только на предположениях.
Для промышленных предприятий чистящие материалы - лишь один из примеров категории, в которой более детальный анализ может выявить скрытые потери. Такой же подход можно применять и к другим расходным материалам, используемым ежедневно.
В Toreco мы считаем, что выбор профессиональных материалов должен основываться на реальных потребностях производственного процесса и требуемом результате. Решение следует оценивать не изолированно, а с учётом условий, в которых оно используется.
Реальная стоимость салфетки - это не цена в счёте на закупку, а совокупные затраты, необходимые для достижения требуемого результата с соблюдением требований к качеству, безопасности и эффективности.
Мы используем файлы cookie, чтобы обеспечить вам максимально удобную работу с сайтом. Эти технологии могут собирать такие данные, как IP-адрес, сведения об использовании сайта и приблизительное местоположение. Вы можете принять все необязательные cookie, отклонить их или настроить свои предпочтения.
Politica de cookies